据供应链消息,赛灵思(现AMD旗下)、莱迪思等头部厂商的进口FPGA产品,目前交货周期普遍升至约52周,而此前常规交期仅为8到12周。
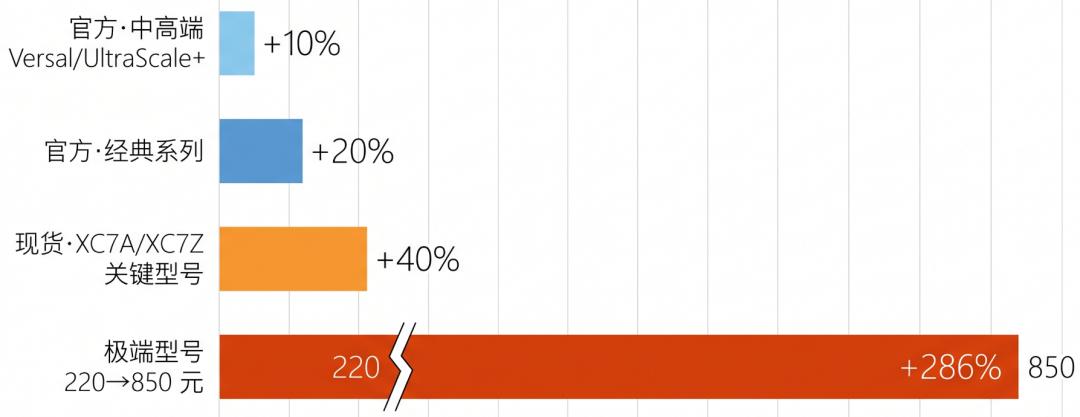
价格端,赛灵思今年3月已对全系列产品执行涨价,经典系列涨幅约20%,中高端Versal和UltraScale+系列涨幅约10%。现货市场的波动更剧烈,XC7A、XC7Z系列关键型号过去两周市场价上涨约40%,部分型号现货价从年初的220元涨到850元,渠道库存持续收紧。
赛灵思已将70%-80%的先进产能转向高毛利的AI专用FPGA,主动减少中低端通用型产品供给。Intel旗下Altera独立运营后,资源也向数据中心与汽车领域倾斜,进一步收紧通用型FPGA产能。
产能优先级上,北美云厂商的长协订单排在最前面,其次是汽车和工业大客户,零散通用型订单被排到最后。叠加8英寸成熟制程整体扩产不足、三星关闭韩国一座8英寸晶圆厂,通用型FPGA的供需缺口被进一步放大。整个成熟制程芯片都在被AI需求挤兑,FPGA只是其中受影响最明显的品类之一。
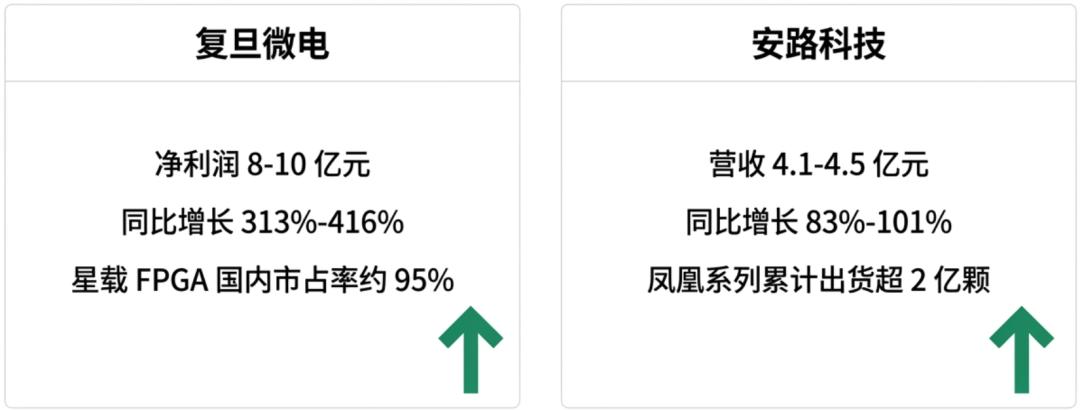
国产厂商也随着缺货行情利润暴涨。复旦微电2026年上半年业绩预告显示,净利润8亿至10亿元,同比增长313%至416%,其星载FPGA国内市占率约95%。安路科技上半年营收预告4.1亿至4.5亿元,同比增长约83%至101%,凤凰系列累计出货超2亿颗。紫光同创7月1日发布Titan-3系列亿门级高端FPGA,采用12nm工艺,定位通信和数据中心场景。
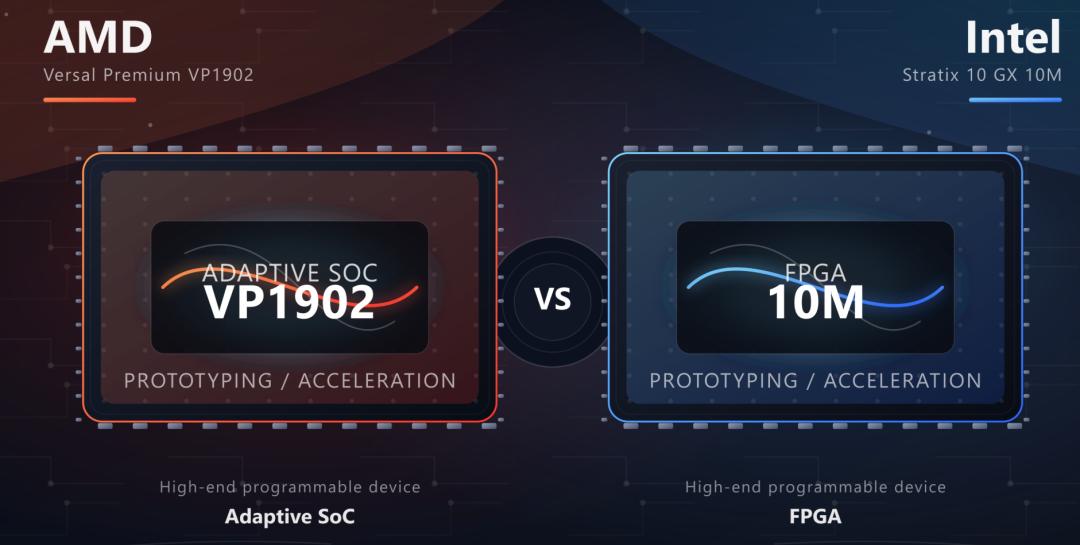
高端差距仍然客观存在。AMD的Versal Premium VP1902逻辑单元数达1850万,Intel Stratix 10 GX 10M拥有1020万逻辑单元,国产亿门级产品刚进入这个区间。当前缺货最严重的是中低端通用型FPGA,这恰好是国内厂商产品相对成熟的区间,客户因交期被迫启动国产替代验证,导入周期比以往更短。
对国产FPGA厂商来说,真正的考验不是这波缺货能带来多少短期订单,而是能不能借客户被迫验证的机会,把一次性导入转化为长期设计份额。中低端市场的窗口期已经打开,高端市场还要继续等。
评论 0